FDE 火了,但中国 95% 的 AI 公司,做的根本不是 FDE

FDE 火了,但中国 95% 的 AI 公司,做的根本不是 FDE
Mixlab Lz
发布于 2026-09-09 21:43:58
发布于 2026-09-09 21:43:58
FDE(Forward Deployed Engineer,前向部署工程师)是 Palantir 用了二十多年长出来的"反 SaaS"工种。
2025 年 Anthropic、OpenAI、Sierra 集体补招 FDE,国内 AI 圈一夜之间也开始用这个词。
但翻完 BOSS 直聘上 200+ 个挂着"大模型解决方案 / AI 实施 / 私有化部署"标签的岗位,真正符合 FDE 4 条硬标准的不到 5%。
剩下 95%,干的其实是另一件事——被等保三级、信创、数据不出域三重锁按在客户现场的"高配实施工程师"。听起来很像 FDE,但骨子里完全是两个物种。
不要跟着硅谷叙事跑,搞清楚国内这一侧到底在发生什么。
上海某金融客户会议室里发生的事
不久前一个朋友讲了一个场景,直接把 95% 现象照出来了。
他在一家头部 AI 公司做"大模型解决方案专家"——这是 FDE 这词没火之前他们就一直用的 title,最近全员邮件才改叫"前向部署工程师"。岗位改名了,做的事没变。
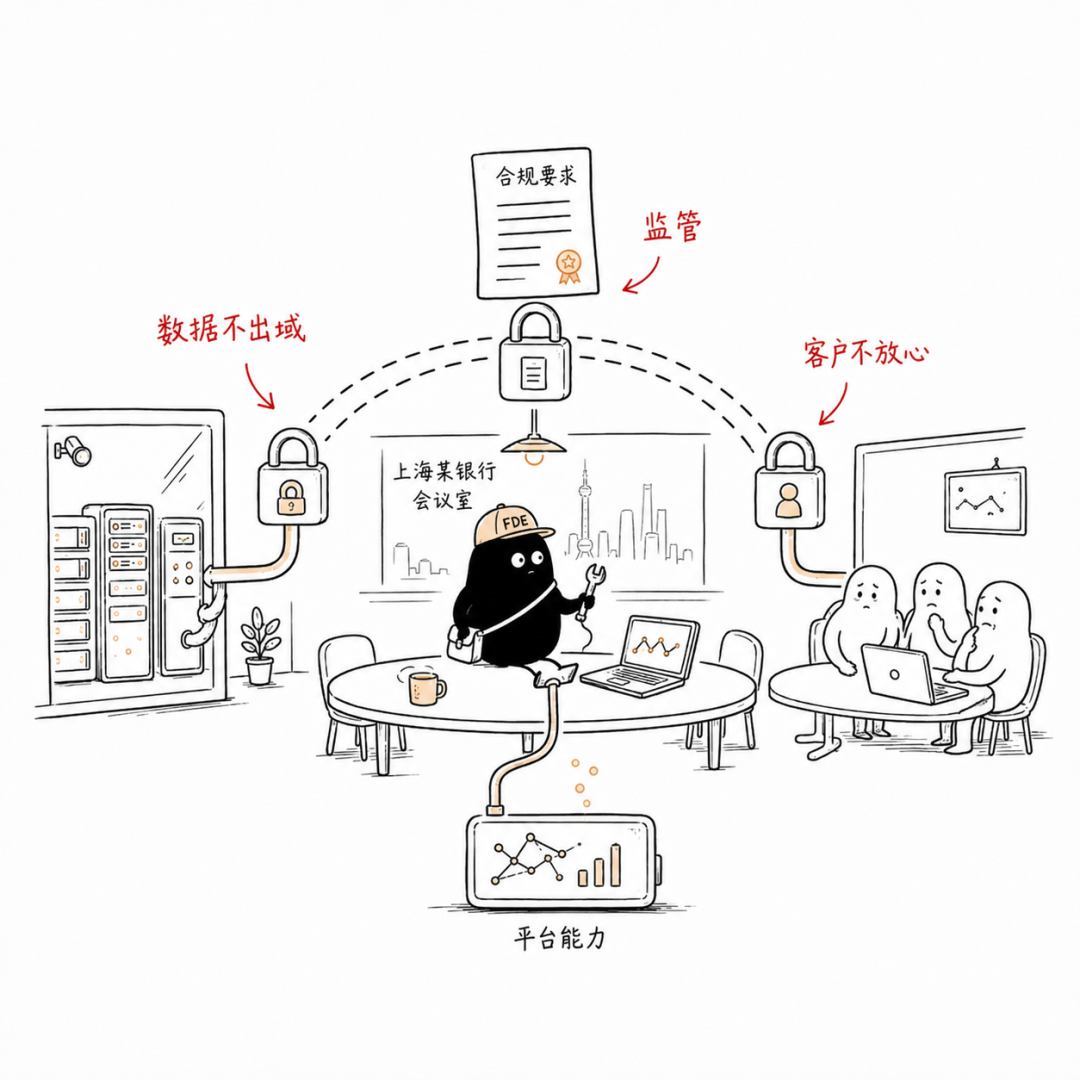
客户是上海一家股份制银行,要做合同审核 Agent。第一次去客户现场,开场 5 分钟客户 CIO 直接说三句话:
"数据不能出我们机房。" "你们的模型必须过等保三级。" "我不知道我们到底要什么,你们自己看。"
这三句话翻译成 FDE 的标准,是 3 把锁同时落下——数据物理锁、监管合规锁、客户认知锁。任何一把都足以让 FDE 模型跑成"伪 FDE"——三把一起来,就是中国 95% 公司的真实处境。
朋友在客户工位上驻场持续较长时间,对接 3 个内部系统,重写 2 遍本体(业务里的实体和关系,比如"客户—合同—条款"这种模型)。驻场时长足够 ✓,工程师写代码 ✓——从时长和工作内容看,已经比多数"伪 FDE"更接近 Palantir 模型。
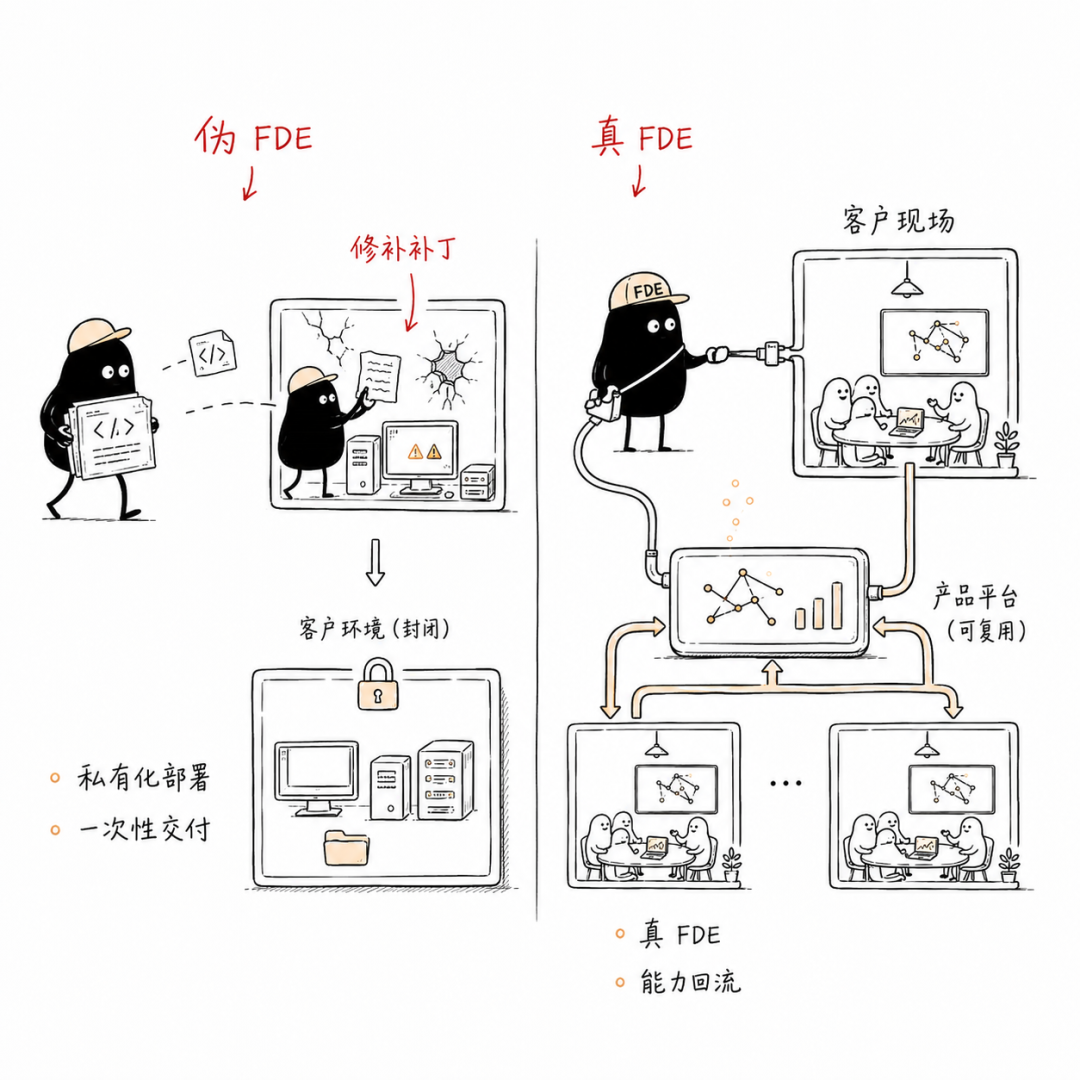
但最后交付的不是产品,是一套只能在这家银行机房里跑的合同审核工作流。这一句才是关键——没有平台回流,没有产品沉淀,下一个客户还得从零再来一遍。
他跟我说:"Palantir 是带着平台去开荒,我们是带着代码去给客户填坑。"
岗位 title 一样,坐的位置一样,骨子里两个完全不同的生意——这就是国内 95% 自称 FDE 的公司干的活儿。
不是新事物,但中国版本是另一个物种
回到源头看一遍。
国外的 FDE 是 Palantir 在 2003 年前后被三种现实条件逼出来的:CIA / 国防部数据不能出防火墙、客户业务高度敏感不能告诉你"我们到底在做什么"、Palantir Gotham / Foundry 是高度可配置的平台不是成品。所以工程师必须坐到客户工位上去看。
多年后 Anthropic、OpenAI、Sierra 接力,把这个工种从"国防特种兵"扩散到了"商业 AI 落地"。a16z 那篇《The Palantirization of Everything》给了一个定性:FDE 不是售前,是把"客户现场认知"回流成"平台能力"的反 SaaS 架构。
但国内这边的故事完全不一样。
国内 AI 公司也在搞"驻场实施",但驱动力跟 Palantir 没有半毛钱关系:
监管驱动:等保三级、信创适配、《生成式人工智能服务管理暂行办法》、金融 / 医疗 / 政务行业的"数据不出域"硬性要求
客户认知驱动:70% 以上的央企 / 大型国企 / 金融机构 CIO 至今不相信"我数据上 SaaS 是安全的"
数据物理驱动:客户机房在西安 / 贵阳 / 乌鲁木齐,光纤拉过去就是合规边界
国外 FDE 是被"模型太新 + 客户不知道要什么"召唤出来的——召唤。
国内 FDE 是被"数据不能动 + 监管不允许 + 客户不放心"按在原地的——按住。
一个是创业公司主动选择,一个是行业生态被动结果。
95% 中国 AI 公司其实没在做 FDE,是在做"包装的私有化部署"
把 Flybridge 那 5 类"套概念动作"翻译到中国场景,画面立刻就出来了。
第 1 类:把交付工程师改个 title 叫 FDE。 国内某头部模型厂商,前些年还叫"模型交付工程师",近段时间全员邮件改名"前向部署工程师"。岗位 JD 一字未动。
第 2 类:让初级通才同时做产品 / 实施 / 客户管理。 国内 AI 创业公司的"大模型解决方案专家",普遍 3 年以内经验,要写代码、做 PPT、跟客户吃饭、回总部汇报。短期内烧光是常态。
第 3 类:FDE 入职后被拉去补产品 bug。 国内某 AI 公司,名义上派 5 个 FDE 去客户现场,实际上其中 3 个在帮总部做模型微调,剩下 2 个在客户那边做"看起来在驻场"的事。
第 4 类:派 FDE 去小客户那里。 国内典型反面教材:把"小额 POC"也派 FDE,短时间内必须出方案,方案过了再问能不能签大额合同。结果驻场成本吃光 POC 利润,签不签合同都亏。
第 5 类:周一飞过去、周四飞回来的空降模式。 中国版变种是"周一去深圳客户、周三去杭州客户、周五回北京总部"。客户的业务上下文根本来不及消化,每次去都在"重启对话"。
Forward Deployed VC 创始合伙人 Mark Scianna(前 Palantir FDE)给的三条狠问题,照搬到国内也立刻见效:
你的 FDE 过去两周打开过 IDE 写代码吗?(多数其实在开售前会议)
单次驻场是按周还是按月计算?(不到 4 周的都是售前,不是 FDE)
工程师有没有被赋权现场决策?(每一步都要回总部确认 = 售前空降)
不符合的,应该叫——带着私有化部署包的售前。不是 FDE。
2025 年是中国 FDE 的真正转折点
如果一定要给中国 FDE 找一个时间锚,是 2025 年。
三件事在同一年集中发生:
一是《生成式人工智能服务管理暂行办法》落地一周年——所有给 B 端做生成式 AI 服务的厂商必须做安全评估、备案。这件事直接把"SaaS 化大模型"赛道按死了一半。
二是央企 AI 采购规范集中出台——国资委 2025 年发布的央企 AI 应用指引,明确要求"核心业务系统使用的 AI 模型必须可控、可审计、可追溯"。翻译成人话:模型必须能进客户机房。
三是 IBM 2026 年 6 月的最新研究——全球范围内,企业在抢着部署 Agentic AI 的同时,治理能力没跟上,缺口正在拉大。国内场景下,这个缺口直接放大 3 倍:合规、行业 know-how、内部数据三个口子同时漏。
三件事叠加,国内 B 端 AI 项目里 70% 以上的预算流向了"驻场 + 私有化 + 治理"这条组合链路。
但流向归流向,能不能跑通是另一回事。
a16z 在评 Palantir 时说过一句话:FDE 模式让 NRR 涨到 150%,然后才有 20.3 倍市值复利。注意因果顺序——是 FDE 模型先跑通,才出复利——不是先有复利再倒推要 FDE。
但这事的反面是:国内 95% 的 AI 公司做的不是 FDE,是套着 FDE 皮的售前。
4 条硬标准,缺一条就别启动
把 Mark Scianna 那个三问再往深里挖一层,国外 FDE 圈子里真正在用的判断标准是 4 条——4 条同时满足才叫 FDE,缺一条都是变种:
驻场时长:单次驻场必须达到足以沉淀业务的时长(达不到 = 售前 / 顾问)
工程师写代码:FDE 在客户现场 50% 以上时间在写代码(不是开会、不是做 PPT)
现场决策权:FDE 被授权在客户工位上做技术决策,不必每个动作都回总部确认
产品回流:FDE 在客户现场发现的能力 / 痛点 / 模式,必须能沉淀回平台(不能沉淀 = 一次性外包)
拿这 4 条去照一照国内自称有 FDE 的公司,画面非常清晰:
智谱、通义、百度等基础模型厂商:第 1 条勉强做到(销售陪客户走个过场),第 2 条做不到(工程师在总部做模型微调),第 4 条做不到(定制需求堆在客户经理那)。结论:不算 FDE,是"商务陪跑"。
钉钉、飞书、企业微信等协同平台:第 1 条做到(销售陪段时间),第 2 条勉强做到(ISV 团队写代码),第 3 条做不到(决策回总部产品委员会),第 4 条做不到(客户需求太多排不上)。结论:不算 FDE,是"ISV 陪跑"。
第四范式、百川、Minimax等垂直行业模型公司:第 1 条做到(驻场足够时长),第 2 条做到(工程师在客户机房写代码),第 3 条部分做到(决策权有限但比通用模型厂商大),第 4 条部分做到(有回流但效率不高)。结论:最接近 FDE 形态的国内物种,但严格说还差半格。
Mixlab Launchpad 这一类做企业 AI 落地的小型团队:第 1-3 条基本能做到(驻场持续足够时间让业务跑通,工程师写代码,客户工位上做决策),第 4 条部分做到(案例有沉淀但平台化弱)。结论:是中国语境下最像 FDE 的物种,但仍然不是"平台型 FDE"——是"服务型 FDE"。
注意这 4 条的"严格度"——
如果按 4 条全满足来算,国内真正配得上"FDE" 标签的公司可能不到 5 家。如果按"满足 3 条 + 第 4 条部分做到"来算,国内大约 20-30 家。如果按"满足 2 条"来算,那就是 95% 那一坨——也是这轮 AI 媒体叙事里在用的最宽口径。
国内当下的"95% 不算 FDE"问题,本质上是行业对 FDE 这三个字的定义权之争——谁掌握定义权,谁就掌握定价权。
99% 撑不住反人性的 FDE 培养阶段
FDE 模式在中国跑不通的最深层原因不是技术、不是监管、不是客户,是组织行为学。
Palantir 二十多年沉淀下来的 FDE 模型,本质上是一个"反人性"的设计:
反人性 1:让最贵的工程师做最便宜的事。 FDE 是公司里最贵的工程师(顶级毕业生、顶级薪酬),但他们被派去客户工位上做的是"陪业务方聊需求、帮客户写集成代码"——这些事本来一个普通薪酬的实施工程师就能做。Palantir 愿意付溢价买的是 FDE 现场"被业务方训练出来"的认知。这种资源错配,在资本充足的硅谷可以撑,在勒紧裤腰带的国内,撑不过 FDE 培养周期。
反人性 2:让工程师做销售的事。 FDE 在客户现场不仅要写代码,还要陪 CIO 吃饭、给业务方做培训、帮采购算账——这些是销售的工作。一个内向的技术天才被训练成"既能写代码又能陪客户",在 FDE 培养周期内,要么被磨成 FDE,要么被磨走。国内 AI 公司普遍 HR 体系没准备好支撑这种磨。
反人性 3:让总部为现场让路。 FDE 在客户现场发现的需求,必须能反向影响总部产品路线图——这意味着总部的 PM 权力要让渡给前线的 FDE。国内 90% 以上的 AI 公司是"总部驱动型"组织,PM 决策权不可能下放。
把这 3 条放在一起:资源错配 + 角色错位 + 权力倒挂——任何一个撑过 FDE 培养周期都需要极强的组织能力。Palantir 能撑二十多年是因为它从 CIA / 国防部时期就是这么过来的,整个组织基因都是反人性的。国内 AI 公司大部分是 2018-2022 年才成立的创业公司,组织基因是"快速试错 + 总部决策",跟 FDE 模型天然不兼容。
所以这不是"国内公司做不做 FDE"的问题,是"国内公司能不能长出 FDE 这种组织能力"的问题。
答案:少数能,多数不能。能的是一开始就把组织基因设计成 FDE-friendly 的公司,不能的是用 FDE 的 title 包装旧实施流程的公司。
中国 FDE 的三种亚种
既然严格意义的 FDE 在国内跑不通,国内实际跑出来的是 FDE 的三个变种。把这三个变种搞清楚,才知道自己在选哪条路。
亚种 1:"售前 + 实施"二合一型(最普遍,约占 70%)
代表:钉钉、飞书、智谱的销售工程师
形态:售前阶段就陪客户做 POC,签单后继续做一段时间实施
收入模式:按项目报价,单价中上水平
优势:交付效率高
劣势:客户业务认知没沉淀到平台,每个项目都从零开始
亚种 2:"平台 + 驻场"绑定型(约占 20%)
代表:第四范式、杉树科技(量化金融)等
形态:先卖给客户一个强可配置平台(不是成品),再派 FDE 驻场持续较长时间帮客户调出来
收入模式:平台 license + 实施费,单客户大额预算
优势:能跑出 NRR 120%+ 的好生意
劣势:客户决策周期长,吃现金流
亚种 3:"服务 + 工具"复合型(约占 10%)
代表:Mixlab Launchpad 这一类
形态:卖的不是单一产品,是"工具 + 服务 + 行业 know-how"的组合交付
收入模式:年度服务费 + 平台使用费,客单价中大额区间
优势:决策周期短,能跑快
劣势:服务占比高,规模化难度大
Mixlab Launchpad 自己属于亚种 3。我们近年来帮金融、医疗、制造业客户做 AI 改造,看到的事实是:亚种 1 卖得多,亚种 2 留得住,亚种 3 跑得快。三个亚种都有饭吃,但吃的是不同档次的市场。
国内语境下"FDE 模式能不能跑通",本质上是在问"亚种 2 / 3 能不能撑过 FDE 培养周期的反人性阶段"。答案:能,但需要创始团队从第一天就接受"初期阶段不赚钱甚至赔钱"的事实。
AI 时代,FDE 自己也要被 FDE 化
最后聊一个问题:AI 会不会替代 FDE?
短期:不会。 FDE 干的活儿里,60% 是"理解客户业务"——这件事 AI 干不了,因为客户的业务本身在 AI 时代也在快速变化,AI 学的是历史数据,跟不上客户当下的活场景。
中期:部分会。 "现场写集成代码"这部分工作会大量被 AI Coding 工具吃掉。Cursor / Claude Code / Devin 这一类工具已经在替代 FDE 写最基础的 SDK 集成。未来 FDE 的 60% 工作中,30% 会被 AI 替代,30% 仍然是"陪客户 + 陪业务方"。
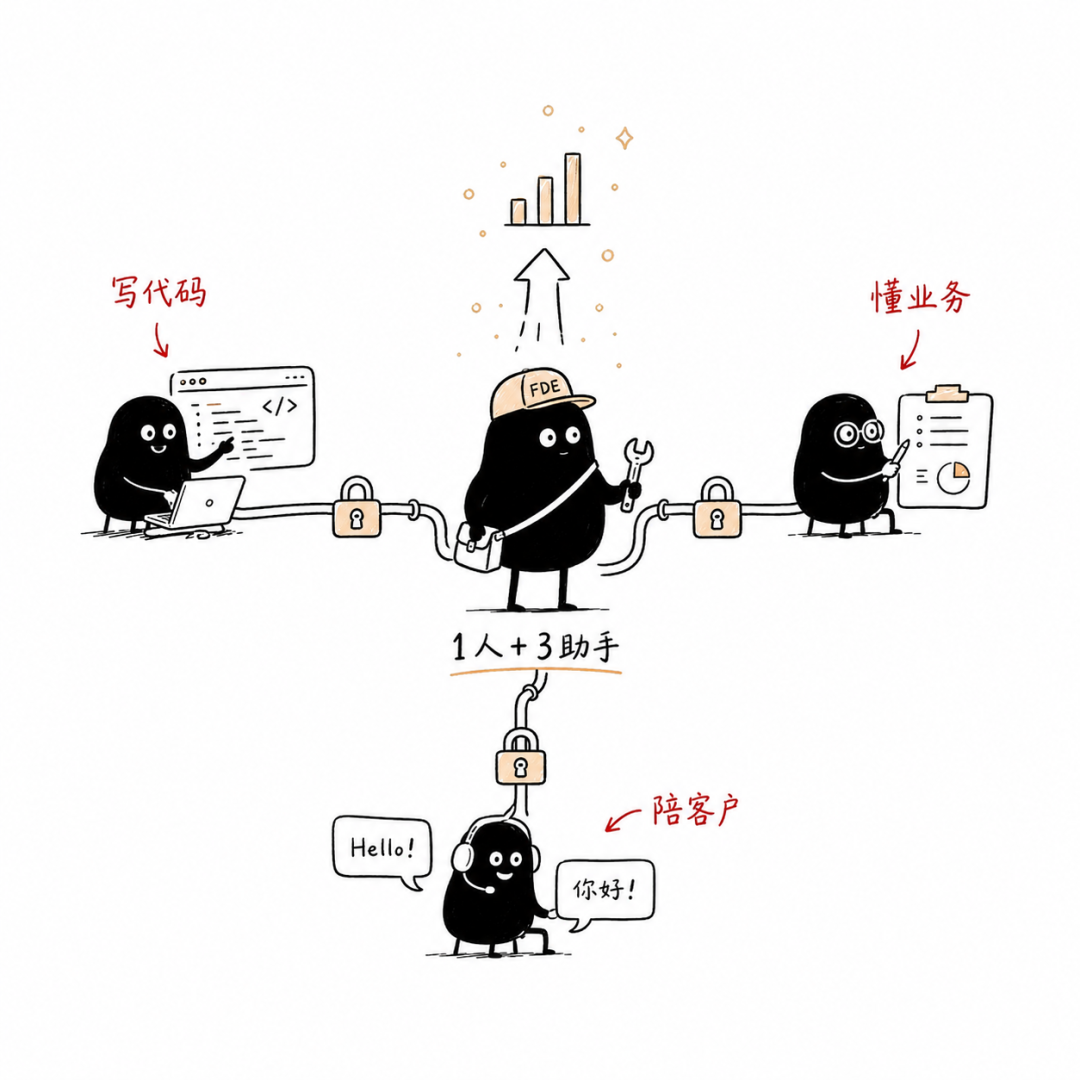
长期:重新定义 FDE。 真正的变化不是"FDE 被替代",是"FDE 升级为 AI-native FDE"——1 个真人 FDE + 3 个 AI 助理(FDE 助理帮写代码、AI 顾问帮分析业务、AI 翻译帮做客户沟通)= 现在 1 个 FDE 的 3 倍产能。
a16z 提过一句话:"未来 5 年最稀缺的,是既懂 AI 又懂客户业务的人。" 翻译成 FDE 的语境:未来 5 年最稀缺的 FDE,是"AI-native FDE"——能带 AI 团队给客户干活的工程师。
最后
总结一下这轮聊的 3 个核心论点:
第一,95% 自称在做 FDE 的中国 AI 公司,做的不是 FDE,是"包装的私有化部署"。 真正的 FDE 是"反 SaaS 架构"——把客户现场认知回流成平台能力。多数公司做的是"SaaS 化的私有部署"——把产品硬塞进客户机房。
第二,2025 年是中国 FDE 的真正转折点。《生成式 AI 管理办法》落地一周年 + 央企 AI 采购规范集中出台 + 全球 Agentic AI 治理缺口拉大,三件事叠加,70% 以上的 B 端 AI 预算流向了"驻场 + 私有化 + 治理"组合。但流向归流向,能不能跑通是另一回事。
第三,国内 FDE 跑得通的是 3 个亚种,不是 Palantir 那种"平台型 FDE"。 亚种 1 卖得多,亚种 2 留得住,亚种 3 跑得快。Mixlab Launchpad 自己属于亚种 3——服务型 FDE,工具 + 服务 + 行业 know-how 一起卖,客单价中大额区间,决策周期短,比平台型 FDE 跑得快。
最后送你一个观察:
FDE 不是工种,是企业 AI 落地的组织能力。 Palantir / Anthropic / OpenAI / Sierra 都在用 FDE 模式跑 B 端 AI——能持续培养 FDE 的企业 = 能持续在 B 端 AI 跑赢的企业。这背后拼的不是某个明星工程师,是公司能不能搭出"反人性的 FDE 培养阶段"的整套组织配套。
国内这一边,Mixlab Launchpad 持续沉淀出来的"服务型 FDE"模式,正在变成传统企业 AI 落地的"组织能力外包"——客户不用自己花时间慢慢建一套 FDE 体系,直接用我们的服务就能跑通完整的驻场交付,先把"会做"和"会跑"两件事打通。你的企业如果在评估 AI 落地路径,欢迎来聊聊。
参考来源:
The Palantirization of Everything — a16z 评 Palantir FDE 模式与 NRR 150% 的因果关系
Forward Deployed Engineer: The Job Palantir Built — Flybridge 5 类套概念动作 + 3 条狠问题
Why Every Company Needs Forward Deployed Engineers — Mark Scianna(前 Palantir FDE)独立博客
从 MCP 和 Vibe Coding 到 Harness Engineering:AI 原生工程一年演进史 — InfoQ AI 工程化三阶段演进
Palantir Foundry 23 年演化史 — Palantir 官方 FDE 介绍页
Jedify raises $24M to give enterprise AI agents the business context they lack — 上下文工程赛道参照
KPMG and Microsoft scale trusted, enterprise AI agents globally through deployment center — 四大 + 云厂商的端到端 AI 部署范式
AI governance gap widens as enterprises race to deploy agentic AI, IBM warns — IBM 2026/6 治理缺口研究
Codenotary Surpasses 3 Million AI Agent Interactions Monitored Per Day — Agent 治理 + 监控量级参照
《生成式人工智能服务管理暂行办法》落地一周年 — 国内生成式 AI 监管框架
国资委 2025 年央企 AI 应用指引 — 央企 AI 采购规范
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-06-13,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号